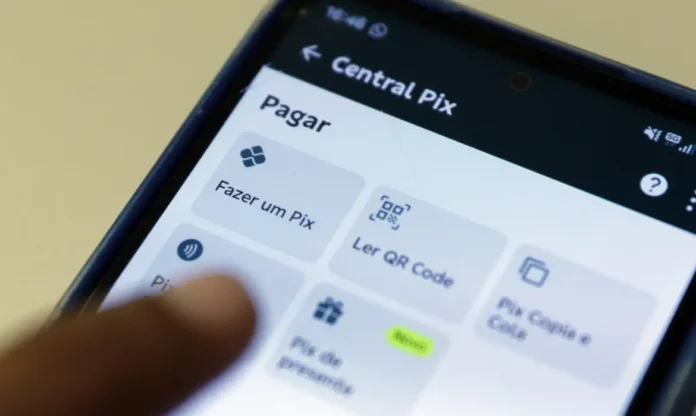
O Pix bateu um novo recorde de utilização na sexta-feira (6) ao superar, pela primeira vez, a marca de 319 milhões de transações em um único dia. Foram 319,7 milhões de operações destinadas a usuários finais, que movimentaram R$ 180,5 bilhões em 24 horas, segundo o Banco Central.
O resultado superou o recorde anterior, registrado em 4 de setembro, quando o sistema havia contabilizado 318,1 milhões de transações. Naquela data, o volume financeiro alcançou R$ 186,89 bilhões.
Para o Banco Central, o novo pico reforça o papel do Pix como infraestrutura pública de pagamentos para a economia brasileira. O sistema foi lançado em novembro de 2020 e, em poucos anos, passou a integrar operações cotidianas de consumidores, empresas, profissionais autônomos e pequenos negócios.
Os números mensais ajudam a dimensionar essa presença. Em setembro de 2026, o Pix registrou mais de 7,8 bilhões de transações e movimentou aproximadamente R$ 3,8 trilhões, segundo as estatísticas oficiais do Banco Central.
Pix se consolida como infraestrutura de negócios
O avanço do sistema mudou a forma como empresas recebem pagamentos e administram parte do fluxo financeiro.
Para pequenos comerciantes e prestadores de serviços, o Pix reduziu a dependência de dinheiro físico e permitiu receber valores de forma praticamente imediata. Para empresas maiores, o sistema passou a ser incorporado a e-commerces, aplicativos, cobranças por QR Code e sistemas de gestão financeira.
Essa combinação entre velocidade, disponibilidade permanente e ampla adesão ajuda a explicar por que novos recordes continuam sendo registrados mesmo seis anos após o lançamento.
O próprio Banco Central aponta que mais de 150 milhões de pessoas físicas utilizaram o Pix em setembro de 2026, além da forte presença entre empresas.
O sistema também ampliou a concorrência no mercado de meios de pagamento. Bancos tradicionais, fintechs, adquirentes e plataformas digitais passaram a disputar serviços agregados em torno de uma infraestrutura que permite transferências instantâneas entre diferentes instituições.
Na prática, o Pix passou de uma alternativa para transferências bancárias a uma ferramenta integrada ao comércio, serviços e operações empresariais.
Volume mostra mudança no comportamento do consumidor
O recorde de 319,7 milhões de transações em apenas um dia também revela uma transformação no comportamento financeiro.
O consumidor brasileiro incorporou o Pix a pagamentos de pequenos valores, transferências entre pessoas, compras no varejo, contas e serviços. Isso aumenta o número de operações mesmo quando o valor médio individual não cresce na mesma proporção.
A diferença entre os dois últimos recordes ajuda a ilustrar isso. Em novembro houve mais transações do que em setembro, mas o volume financeiro foi menor: R$ 180,5 bilhões contra R$ 186,89 bilhões.
Ou seja, o crescimento do número de operações não significa necessariamente que mais dinheiro tenha sido movimentado. Ele também pode indicar uma utilização cada vez mais frequente do sistema em pagamentos cotidianos e de menor valor.
Digitalização também traz desafios
A expansão do Pix traz ganhos de eficiência, mas aumenta a necessidade de investimentos em segurança, prevenção a golpes e proteção dos usuários.
Desde o lançamento, o Banco Central adotou medidas como bloqueio cautelar, Mecanismo Especial de Devolução, limites noturnos e novas regras de segurança. O sistema também passou a se integrar a soluções como Open Finance, Pix por aproximação e Pix Automático.
Quanto maior o número de usuários e transações, maior também a relevância de mecanismos capazes de identificar operações suspeitas e facilitar a recuperação de valores em casos de fraude.
Para empresas, segurança digital passa a ser parte da própria estratégia de recebimento. Sistemas de conciliação, autenticação e monitoramento tornam-se essenciais à medida que o Pix ocupa uma parcela maior das vendas.
Pix já é parte estrutural da economia brasileira
O novo recorde mostra que o Pix deixou de ser apenas uma inovação financeira para se tornar parte da infraestrutura econômica do país.
Com bilhões de transações mensais e trilhões de reais movimentados, o sistema influencia comportamento de consumo, estratégias comerciais, custos de pagamento e desenvolvimento de novos produtos financeiros.
Para negócios de diferentes portes, isso significa operar em um mercado no qual pagamentos instantâneos já são esperados pelo consumidor.
O próximo avanço não deverá ocorrer apenas no número de transferências, mas na integração do Pix a novos serviços, modelos de cobrança e soluções automatizadas.
Depois de transformar a maneira como o brasileiro transfere dinheiro, o Pix entra em uma nova fase: a de se consolidar como plataforma para pagamentos, serviços financeiros e inovação nos negócios.