O chamado “Imposto do Pecado” começará a ser cobrado em fevereiro de 2027 e atingirá produtos como cigarros, bebidas alcoólicas, refrigerantes e veículos, além de aeronaves, embarcações, determinados bens minerais e algumas modalidades de apostas. Oficialmente chamado de Imposto Seletivo (IS), o tributo integra a reforma tributária e terá percentuais temporários até dezembro do próximo ano.
As alíquotas para essa primeira etapa foram definidas pela Medida Provisória 1.399/2026. A partir de 2028, deverão entrar em vigor percentuais permanentes, que ainda dependerão de discussão entre governo e Congresso. O Imposto Seletivo foi instituído pela Lei Complementar 214/2025 dentro da nova estrutura tributária brasileira.
O novo imposto tem função diferente dos tributos tradicionais sobre o consumo. A proposta é utilizar a tributação também para desestimular bens e serviços associados a impactos negativos sobre a saúde ou o meio ambiente, fazendo com que determinados produtos suportem uma carga adicional.
Entre os principais exemplos estão os cigarros. Para cigarros e cigarrilhas, a cobrança temporária será de 66,7% sobre uma base correspondente a 15% do preço, acrescida de R$ 3,50 por maço de 20 unidades. Outros produtos fumígenos terão alíquota de 37,5%.
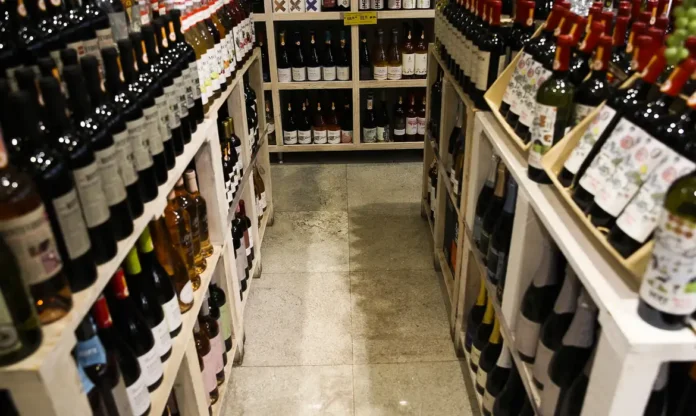
 Nas bebidas, a tributação será diferenciada conforme o produto e, no caso das alcoólicas, também considerando características como o teor de álcool. Bebidas açucaradas terão alíquota de 2,6%, enquanto cervejas de malte ficarão em 4,2%. Vinhos e outras bebidas fermentadas terão 8%. Para determinados destilados, a tributação poderá chegar a 24%.
A lógica é estabelecer uma cobrança mais elevada para produtos considerados mais nocivos, ao mesmo tempo em que o governo substitui gradualmente parte da atual estrutura baseada no Imposto sobre Produtos Industrializados (IPI).
Veículos terão tributação ligada à eficiência e sustentabilidade
Nos automóveis, a sistemática será diferente. Os carros de passeio terão uma alíquota-base de 6,3%, que poderá aumentar ou diminuir de acordo com características técnicas e ambientais do veículo.
Entre os critérios estarão fonte de energia e tecnologia de propulsão, eficiência energética, potência, segurança, sistemas de assistência à condução e capacidade de reciclagem dos componentes. Veículos comerciais leves terão uma base de 3,9%.
Na prática, isso significa que dois automóveis de preços semelhantes poderão ter cargas diferentes de Imposto Seletivo dependendo de suas características.
A medida também estabelece situações de alíquota zero, incluindo veículos adquiridos por pessoas com deficiência e pessoas com Transtorno do Espectro Autista, além de táxis, determinados veículos sustentáveis, caminhões acima dos limites definidos pela legislação e equipamentos destinados ao uso operacional das Forças Armadas e de órgãos de segurança pública.
A preocupação ambiental na tributação dos automóveis reforça uma das mudanças trazidas pelo novo imposto: além do preço ou do tipo de produto, características relacionadas ao impacto ambiental passam a influenciar diretamente a cobrança.
Transição começa em 2027
Até dezembro de 2026, permanece o modelo atual com incidência do IPI. A previsão apresentada pelo governo é que janeiro de 2027 funcione como uma etapa adicional de transição e, a partir de fevereiro, o Imposto Seletivo comece efetivamente a ser cobrado com as alíquotas temporárias.
 Os percentuais valerão até dezembro de 2027. Para 2028, o governo deverá encaminhar ao Congresso as alíquotas definitivas, que poderão ser diferentes das utilizadas no período inicial.
O Imposto Seletivo será cobrado uma única vez ao longo da cadeia econômica e não terá o mesmo sistema de aproveitamento de créditos utilizado nos tributos sobre valor agregado.
A reforma tributária prevê uma reorganização mais ampla da tributação sobre o consumo, com a substituição gradual de impostos atuais e a implantação da CBS e do IBS, além do próprio Imposto Seletivo. A legislação já estabelece que o IS terá caráter específico sobre bens e serviços definidos como prejudiciais à saúde ou ao meio ambiente.
Para empresas dos setores atingidos, a definição das alíquotas permanentes será especialmente relevante porque poderá afetar custos, preços finais, estratégias comerciais e decisões de investimento. Para o consumidor, parte dessa tributação poderá aparecer no preço dos produtos, dependendo da forma como cada setor absorver ou repassar o novo custo.
A previsão do governo é arrecadar R$ 41,9 bilhões com o Imposto Seletivo em 2027. Mais do que uma nova fonte de receita, porém, o mecanismo foi desenhado para funcionar como instrumento de política tributária, utilizando preços e impostos para tentar influenciar padrões de consumo.
O primeiro teste ocorrerá a partir de fevereiro de 2027. A definição mais importante virá depois: quais serão as alíquotas permanentes a partir de 2028 e qual será o impacto efetivo do novo imposto sobre preços, empresas e consumidores brasileiros.