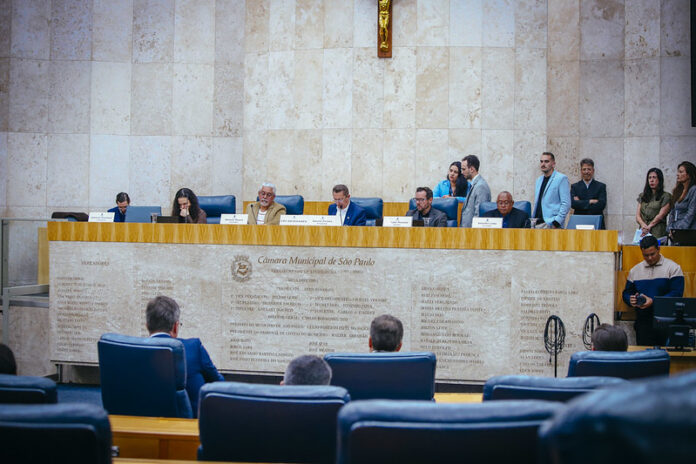
A Uber do Brasil apresentou nesta quinta-feira (22) à CPI dos Devedores, da Câmara Municipal de São Paulo, sua versão sobre os débitos tributários discutidos com a Prefeitura da capital.
O diretor de Políticas Públicas e Relações Governamentais da empresa, Ricardo Leite Ribeiro, explicou que os valores estão divididos em diferentes blocos, parte deles já quitados e outros ainda em discussão judicial.
Na relação de maiores devedores publicada pela própria CPI, a Uber aparece com aproximadamente R$ 198,4 milhões em débitos tributários.
Segundo o representante da companhia, porém, parte relevante desse montante envolve divergências sobre onde o Imposto Sobre Serviços, o ISS, deveria ter sido recolhido e sobre a incidência do tributo em determinadas operações.
Uber dividiu passivo em três blocos
Durante o depoimento, Ribeiro explicou que a empresa separa os questionamentos tributários em três grupos.
O primeiro envolve aproximadamente R$ 25 milhões, referentes aos primeiros anos de operação da Uber no Brasil.
Segundo o diretor, esse valor já foi quitado pela empresa.
O segundo bloco, estimado em cerca de R$ 156 milhões, está relacionado ao período em que a Uber mantinha diferentes sedes no país e recolhia ISS em municípios distintos.
De acordo com Ribeiro, a empresa entende que esses tributos já foram pagos e aguarda uma decisão judicial para definir qual município teria competência para recebê-los.
Discussão sobre ISS concentra maior parcela do valor
O ponto central da disputa está justamente no Imposto Sobre Serviços.
Segundo a Uber, entre 2016 e 2019 a companhia mantinha estruturas em diferentes cidades e, por isso, o ISS sobre a intermediação tecnológica era recolhido em mais de um município.
Posteriormente, quando a empresa consolidou suas equipes em São Paulo, passou a concentrar o recolhimento do imposto na capital, segundo o relato apresentado à CPI.
A companhia sustenta que o Judiciário ainda precisa definir de forma definitiva onde o imposto era devido em determinados períodos.
Município contesta interpretação da empresa
A Prefeitura de São Paulo apresentou entendimento diferente durante a reunião.
A procuradora municipal Luciana Barros afirmou que o município considera que a sede da Uber permanecia na Barra Funda, na capital paulista, mesmo no período em que parte dos recolhimentos foi feita em Osasco.
Segundo ela, em 2021 Osasco trabalhava com alíquota de ISS de 2%, enquanto a capital aplicava 5%.
Esse contraste mostra como a discussão envolve não apenas o valor do débito, mas também a definição sobre qual município teria direito à arrecadação.
Mudança de sede também entrou no debate
A transferência da sede da empresa para Osasco entre 2021 e 2023 também foi discutida.
Ribeiro afirmou que a mudança ocorreu durante a pandemia e que, naquele período, o ISS foi recolhido no município da Região Metropolitana.
Segundo ele, a Uber retornou a São Paulo em 2023 e voltou a concentrar na capital o pagamento do tributo.
Terceiro bloco envolve operação de crédito
Outro valor em discussão é de aproximadamente R$ 3 milhões.
Segundo o representante da Uber, o montante está relacionado a uma operação de crédito entre a Uber do Brasil e a Uber BV, empresa internacional do grupo.
A companhia entende que a operação não deveria sofrer incidência de ISS.
O fisco municipal, porém, apresenta interpretação diferente, e a disputa também aguarda definição judicial.
Cerca de R$ 159 milhões permanecem em disputa judicial
Considerando os valores mencionados pela própria empresa durante o depoimento, aproximadamente R$ 159 milhões seguem ligados a discussões judiciais: cerca de R$ 156 milhões referentes ao recolhimento de ISS em diferentes municípios e outros R$ 3 milhões relacionados à operação de crédito.
A Uber afirma que precisa de uma decisão judicial definitiva para obter segurança jurídica antes de aderir a determinadas formas de regularização desses valores.
Representante depôs amparado por habeas corpus
Ricardo Leite Ribeiro compareceu à CPI acompanhado por advogados e com uma decisão de habeas corpus.
Segundo a Câmara, a liminar assegurou ao representante direitos como não assumir compromisso de dizer a verdade sobre fatos que pudessem implicar responsabilidade pessoal ou profissional.
O presidente da CPI, vereador Sansão Pereira, criticou o formato do depoimento e afirmou que o colegiado pretende convocar outro representante da empresa para prestar novos esclarecimentos. A manifestação é uma avaliação do parlamentar e não uma conclusão independente sobre a veracidade das declarações apresentadas.
Savoy afirma ter quitado R$ 15 milhões
A reunião também contou com a participação da Savoy Imobiliária Construtora.
O sócio-administrador e diretor financeiro da empresa, Humberto Salomone Neto, afirmou que a companhia quitou à vista uma dívida de R$ 15 milhões com a Prefeitura de São Paulo.
O relator da CPI, vereador Marcelo Messias, atribuiu o pagamento ao trabalho do colegiado. Essa relação de causa e efeito foi apresentada pelo parlamentar e não foi comprovada de forma independente na reunião.
CPI investiga grandes débitos tributários
Instalada em maio de 2026, a CPI dos Devedores investiga empresas com débitos tributários perante o município.
A apuração envolve valores relacionados a IPTU, ISS e outros créditos fiscais, inscritos ou não em dívida ativa.
O objetivo declarado do colegiado é identificar pendências e estimular processos de regularização.
Câmara oferece caminho de negociação tributária
A página oficial da CPI também destaca a existência do Edital de Transação PGM nº 01/2026, voltado a empresas com dívidas tributárias em discussão judicial.
Segundo a Câmara, o programa pode oferecer descontos de até 90% em juros e multas, dependendo das condições de adesão.
A Uber já havia informado anteriormente à CPI que decidiu aderir ao Programa de Transação Tributária em relação a parte de seus débitos.
Caso expõe desafio tributário das plataformas digitais
A discussão envolvendo a Uber evidencia um problema mais amplo para empresas de tecnologia que atuam simultaneamente em diferentes municípios.
Modelos de negócios digitais nem sempre se encaixam de forma simples na lógica tributária baseada em sede física e localização da prestação do serviço.
No caso do ISS, a definição de onde o imposto deve ser recolhido pode gerar disputas relevantes entre empresas e administrações municipais.
Segurança jurídica entra no centro do debate
Para companhias com atuação nacional, diferenças de interpretação tributária podem representar passivos elevados e anos de litígio.
Por outro lado, municípios buscam preservar receitas que consideram devidas sobre atividades econômicas realizadas em seus territórios.
Esse conflito torna a segurança jurídica um elemento central para decisões de investimento, localização de sedes e planejamento tributário.
CPI deve fazer novas convocações
Após a reunião, os vereadores aprovaram novos requerimentos de intimação.
Entre as empresas citadas estão Uber do Brasil, Qualicorp Administradora de Benefícios, Costa Cruzeiro Agência Marítima e Turismo e Circuito de Compras São Paulo SPE.
A CPI deve continuar ouvindo representantes de grandes empresas e acompanhando negociações com a administração municipal.
Disputa da Uber vai além de uma dívida
O caso mostra que a discussão não se resume ao simples não pagamento de tributos.
A Uber afirma ter quitado uma parte dos valores e sustenta que outra parcela envolve impostos já recolhidos em diferentes municípios, além de divergências jurídicas ainda sem decisão definitiva.
Do lado do município, a interpretação é de que parte desses valores deveria ter sido direcionada à capital.
A solução, portanto, depende não apenas de negociação tributária, mas também da definição judicial sobre competência, incidência e local correto de recolhimento do ISS.